关联交易在集团经营中几乎无处不在,采购、销售、租赁、资金拆借、担保和服务费都可能牵出关联方。流程稍有不顺,业务嫌慢,合规嫌乱,风险却在缝隙里积累。怎样优化流程,让关联交易既守住合规底线,又不拖累经营效率,已经成为企业治理绕不开的现实考题。
关联交易往往不是偶发事项,而是嵌入日常经营的高频动作。集团内采购原材料、销售产成品、共用厂房设备、共享信息系统、统一提供财务或人力服务,都会形成关联方之间的资源流动。它们有时比外部交易更便捷,也更难被外部投资者和监管机构看清。
传统流程常把关联交易当成特殊事项,业务部门先谈合同,再找法务、财务、合规逐级会签。链条一长,等待时间就长,报价、交货和客户关系都可能受影响。问鼎app有些团队为赶进度,先执行后补程序,反而让合规部门陷入被动,事后整改成本更高,而且容易重复发生。
监管关注的核心并不只是程序是否走完,更在于交易是否必要、定价是否公允、信息是否充分披露。若关联方识别不完整,披露不及时,或者价格明显偏离市场,企业可能面对问询、责令改正、行政处罚,甚至纳税调整和声誉损失。这些后果会反过来拖慢经营。
合规与效率看似对立,根源却在信息割裂和规则模糊。业务掌握交易背景,却不清楚关联方边界;合规掌握规则,却离一线场景太远。于是每次交易都要重新解释、重新判断,审批者担心担责,执行者抱怨繁琐,流程便在来回确认中空转,成本悄然上升。
优化流程的起点,是把关联方识别从合同环节前移到供应商准入、客户建档和员工入职。企业需要建立动态清单,穿透股权结构、实际控制、任职关系和亲属关系,并随股权变动、董监高变化及时更新。清单越清晰,后续判断越省力,也越容易统一口径。
在识别基础上,关联交易应分类分级管理,而不是所有事项都走同一条长链条。可按金额、频次、方向、风险高低设置审批权限,重大交易集体决策,小额高频交易采用标准化模板和年度额度。这样既保留制衡,也释放日常经营速度,关键在权限设计科学。
定价是关联交易合规的核心,也是业务最容易感到棘手的环节。企业应明确独立交易原则,根据不同交易类型选择可比非受控价格、成本加成、再销售价格等方法,并形成定价政策、可比分析和文档留存。业务谈判前知道底线,才不会事后推翻重来。
审批环节可以借助系统实现并行会签、时限承诺和自动校验。合同发起时,系统根据关联方清单、金额和类型匹配审批路径,关联董事或股东自动回避,利益冲突提示同步弹出。减少人为寻找节点,也减少遗漏和反复退回。审批时间因此变得可预期。
信息披露不是合规部门的独角戏,需要业务、财务、法务和董事会办公室协同。企业可建立关联交易台账,自动抓取合同、发票、资金流水和审批记录,按监管要求汇总临时公告与定期报告所需数据。信息链条完整,对外说明才有底气,也更经得起问询。
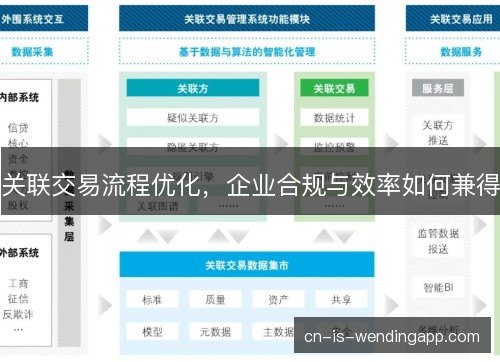
数字化工具的价值,在于把合规控制嵌入交易发生之前和过程之中。规则引擎可判断是否关联、是否超权限、是否需回避;数据中台连接采购、销售、资金和税务系统,让异常价格、资金占用和担保超标及时预警。事后补材料,永远比不上事中拦截和留痕。
监督机制要与流程同步升级,不能只靠年度审计翻旧账。事中预警、季度抽查、专项审计和审计委员会问询应形成闭环;独立董事需要拿到完整交易背景、定价依据和替代方案比较。监督越透明,业务越敢在授权范围内自主决策,且流程也会更顺畅。
组织文化同样关键。若合规被视作业务的对立面,再好的流程也会被绕过;若业务把合规当成交易设计的一部分,很多问题在谈判桌上就能解决。考核应同时看交易速度、风险事件和整改质量,让两个目标在同一套指标下被衡量,激励才能真正对齐。
当流程优化到位,关联交易不再只是风险点,也会成为观察企业治理水平的窗口。交易更快完成,风险更早暴露,融资、上市、并购和跨境经营中的解释成本随之下降。合规能力由此转化为一种可被资本市场识别的效率优势,甚至也会影响估值判断。
未来监管规则会更细,数据穿透能力会更强,企业不能再靠临时补文件过关。关联交易流程应持续迭代,把识别、定价、审批、披露和监督连成一条可追溯的链。合规提供边界,效率提供动力,两者在同一个流程里相互支撑,才是更稳健经营的长久之道。
伯恩茅斯伤员回归节奏,阵容轮换与抢分窗口
伯恩茅斯进入英超关键阶段,伤员回归节奏、阵容轮换与抢分窗口被绑在一起。塞内西、亚历克斯·斯科特、塔弗尼埃、西尼斯特拉恢复,安多尼·伊劳拉的轮换空间扩大。值得关注,伯恩茅斯依赖高位压迫与跑动,缺人时只能...